Domain garderobenschränke.de kaufen?
Wir ziehen mit dem Projekt
garderobenschränke.de um.
Sind Sie am Kauf der Domain
garderobenschränke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain garderobenschränke.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Garderobenschränke Metall Classic 119 x 195 x 50 cmGarderobenschränke Metall Classic 119 x 195 x 50 cm Klassische Garderobenschränke aus Metall bieten vier Abteile mit je 30 cm Breite. Stabiler Sockel sorgt für den sicheren Stand der Garderobenschränke aus Metall. Spezielle Öffnungen sorgen für die ständige Lüftung der untergebrachter Kleidung. Garderobenschränke passen ideal sowohl in Büro-, Hallen- oder sonstige Umkleiden. Jedes Abteil ist mit eigenem Drehriegelverschluss für Vorhangschloss ausgestattet. Standardausstattung: + Stabile Stahlkonstruktion + 4 Abteilen je ca. 30 cm + Unterbau mit Sockel + Belüftung mit zurückgesetztem Sockel + Einsteckbarer Ablageboden + Spezial-Garderobenstange mit verdrehsicheren Schiebehaken + Drehriegelverschluss für Vorhangschloss + Türen in Drehbolzen gelagert mit mittiger Verstärkung für hohe Stabilität + Höhe des Sockels ca. 10 cm Maße: Breite: ca. 119 cm Höhe: ca. 195 cm Tiefe: ca. 50 cm Lieferung: Garderobenschränke Metall wird komplett montiert hinter die erste verschließbare Gebäudetür ebenerdig ausgeliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.993,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GarveeHome Robuster rollbarer Kleiderständer, Traglast 314 kg zum Aufhängen von Kleidung, freistehender Schrank-Organizer und Aufbewahrung, Kleiderständer mit Rollen, Stangen, SeitenhakenGarveeHome Robuster rollbarer Kleiderständer, Traglast 314 kg zum Aufhängen von Kleidung, freistehender Schrank-Organizer und Aufbewahrung, Kleiderständer mit Rollen, Stangen, Seitenhaken. Ausgezeichnete Größe und starke Tragfähigkeit: Maße: 192*40*115cm / 202*40*115cm. Dieser Metall-Kleiderständer verfügt über eine beeindruckende Tragfähigkeit von bis zu 314 kg. Genießen Sie reichlich Platz und robuste Unterstützung für alle Ihre Kleidungsaufbewahrungs- und Organisationsbedürfnisse. Leicht rollende und feststellbare Räder: Ausgestattet mit vier um 360° drehbaren Rädern, bewegt sich dieser Kleiderständer reibungslos und mühelos. Zwei Räder verfügen über feststellbare Bremsen, die dafür sorgen, dass der Kleiderständer sicher an Ort und Stelle bleibt, wann immer Sie Stabilität benötigen. Robuste und langlebige Konstruktion: Hergestellt aus hochwertigem Karbonstahl mit einer rostbeständigen Oberfläche, verfügt dieser Kleiderständer über stabile 22,2 mm Rohre, die außergewöhnliche Festigkeit und dauerhafte Zuverlässigkeit bieten. Verstellbare Regale und vielseitige Aufbewahrung: Entworfen mit zwei höhenverstellbaren Ablagen und zwei Sets von Seitenhaken. Dieser robuste Kleiderständer bietet flexiblen Stauraum – perfekt zum Aufhängen von Kleidungsstücken und zur Aufbewahrung von Gegenständen verschiedener Größen. Zusätzliche Unterstützung und einfache Montage: Inklusive zusätzlichen Stützbeinen für mehr Stabilität, wenn keine Räder verwendet werden. Klare Anweisungen und beschriftete Teile sorgen für eine schnelle, problemlose Montageerfahrung. Farbe:192 X 115 X 40 Cm (H X B X T)100,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **

Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
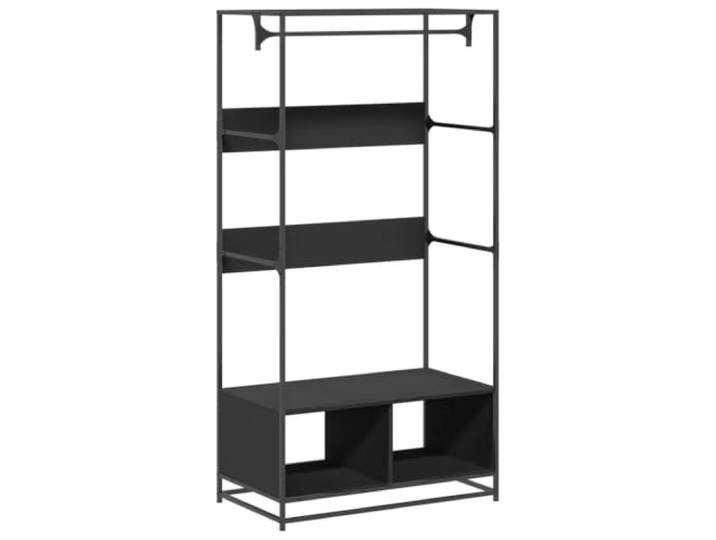
Helloshop26 Schrank aus Holz, industrielles Design, Aufbewahrung, 90 x 50 x 180 cm, Metall, schwarz, 02_0049676Helloshop26 Schrank aus Holz, industrielles Design, Aufbewahrung, 90 x 50 x 180 cm, Metall, schwarz, 02_0049676. [Zusammenfassung] Dieser Kleiderschrank bietet eine ideale Aufbewahrungslösung und verleiht Ihrem Zuhause einen eleganten Touch. 【Stabiles und langlebiges Material】Holzwerkstoff ist eine zuverlässige Wahl für eine Vielzahl von Projekten. Technische Informationen: Farbe: Braun/Material: Holz/Gewicht: 29 kg [Gesamtgröße] Länge: 90,0 cm / Breite: 50,0 cm / Höhe: 180,0 cm [Zusätzliche Informationen] Marke: Helloshop26 / Referenznummer: 02_0049676 [ZWEI JAHRE GARANTIERT HERSTELLER] Wenn Sie ein Problem mit dem Produkt haben, können wir Ihnen neue Teile senden oder einen Standardtausch durchführen. Farbe:Schwarz171,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
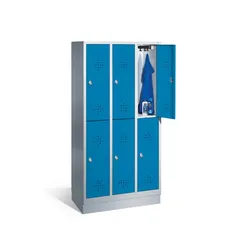
Garderobenschränke Metall 90 x 195 x 50 cmGarderobenschränke Metall 90 x 195 x 50 cm Garderobenschränke aus Metall verfügen über sechs einzelne Spinde, die in drei Reihen über einander angeordnet sind. Metallkonstruktion zeichnet sich durch ihre Stabilität und Langlebigkeit aus. Jeder Spind wird mit einem Drehriegelverschluss gesichert, das mit einem Vorhangschloss abgeschlossen werden kann. Spezielle Lüftungslöcher sind an den Türen oben und unten angebracht, die immer für gute Durchlüftung sorgen. Standardausstattung: + Stabile Stahlkonstruktion + 6 Abteilen je ca. 30 cm Breite und ca. 85 cm Höhe + Doppelstöckig + Unterbau mit Sockel + Reinigungsfreundliches Belüftungslochbild oben und unten bei jeder Tür + Spezial-Garderobenstange mit verdrehsicheren Schiebehaken + Drehriegelverschluss für Vorhangschloss + Höhe der Sockel ca. 10 cm Maße: Breite: ca. 90 cm Höhe: ca. 195 cm Tiefe: ca. 50 cm Lieferung: Garderobenschränke Metall werden komplett montiert hinter die erste verschließbare Gebäudetür ebenerdig ausgeliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.986,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garderobenschränke Metall Classic 119 x 195 x 50 cmGarderobenschränke Metall Classic 119 x 195 x 50 cm Klassische Garderobenschränke aus Metall bieten vier Abteile mit je 30 cm Breite. Stabiler Sockel sorgt für den sicheren Stand der Garderobenschränke aus Metall. Spezielle Öffnungen sorgen für die ständige Lüftung der untergebrachter Kleidung. Garderobenschränke passen ideal sowohl in Büro-, Hallen- oder sonstige Umkleiden. Jedes Abteil ist mit eigenem Drehriegelverschluss für Vorhangschloss ausgestattet. Standardausstattung: + Stabile Stahlkonstruktion + 4 Abteilen je ca. 30 cm + Unterbau mit Sockel + Belüftung mit zurückgesetztem Sockel + Einsteckbarer Ablageboden + Spezial-Garderobenstange mit verdrehsicheren Schiebehaken + Drehriegelverschluss für Vorhangschloss + Türen in Drehbolzen gelagert mit mittiger Verstärkung für hohe Stabilität + Höhe des Sockels ca. 10 cm Maße: Breite: ca. 119 cm Höhe: ca. 195 cm Tiefe: ca. 50 cm Lieferung: Garderobenschränke Metall wird komplett montiert hinter die erste verschließbare Gebäudetür ebenerdig ausgeliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.993,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
GarveeHome Robuster rollbarer Kleiderständer, Traglast 314 kg zum Aufhängen von Kleidung, freistehender Schrank-Organizer und Aufbewahrung, Kleiderständer mit Rollen, Stangen, SeitenhakenGarveeHome Robuster rollbarer Kleiderständer, Traglast 314 kg zum Aufhängen von Kleidung, freistehender Schrank-Organizer und Aufbewahrung, Kleiderständer mit Rollen, Stangen, Seitenhaken. Ausgezeichnete Größe und starke Tragfähigkeit: Maße: 192*40*115cm / 202*40*115cm. Dieser Metall-Kleiderständer verfügt über eine beeindruckende Tragfähigkeit von bis zu 314 kg. Genießen Sie reichlich Platz und robuste Unterstützung für alle Ihre Kleidungsaufbewahrungs- und Organisationsbedürfnisse. Leicht rollende und feststellbare Räder: Ausgestattet mit vier um 360° drehbaren Rädern, bewegt sich dieser Kleiderständer reibungslos und mühelos. Zwei Räder verfügen über feststellbare Bremsen, die dafür sorgen, dass der Kleiderständer sicher an Ort und Stelle bleibt, wann immer Sie Stabilität benötigen. Robuste und langlebige Konstruktion: Hergestellt aus hochwertigem Karbonstahl mit einer rostbeständigen Oberfläche, verfügt dieser Kleiderständer über stabile 22,2 mm Rohre, die außergewöhnliche Festigkeit und dauerhafte Zuverlässigkeit bieten. Verstellbare Regale und vielseitige Aufbewahrung: Entworfen mit zwei höhenverstellbaren Ablagen und zwei Sets von Seitenhaken. Dieser robuste Kleiderständer bietet flexiblen Stauraum – perfekt zum Aufhängen von Kleidungsstücken und zur Aufbewahrung von Gegenständen verschiedener Größen. Zusätzliche Unterstützung und einfache Montage: Inklusive zusätzlichen Stützbeinen für mehr Stabilität, wenn keine Räder verwendet werden. Klare Anweisungen und beschriftete Teile sorgen für eine schnelle, problemlose Montageerfahrung. Farbe:192 X 115 X 40 Cm (H X B X T)100,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauck, Eva: Kinder-Werkstatt Holz, Stein, MetallKinder-Werkstatt Holz, Stein, Metall , Wie geht man mit Säge und Hammer richtig um, wie wird Metall geschnitten oder gelötet, Stein durchbohrt oder gefeilt? Antworten auf diese Fragen und ganz viele Vorschläge zum Selberprobieren gibt's in diesem Buch. Von der Murmelbahn aus Blechdosen über Schmuck aus Speckstein bis zum Tisch-Kicker - für jeden Geschmack ist etwas dabei. Bei diesen Projekten haben viele Kinder einzeln oder in Gruppen mitgewirkt und bewiesen, dass alle Projekte machbar sind. Die «Kinder-Werkstatt» versammelt die besten Projekte der erfolgreichen, vergriffenen Kinderwerkbücher von Eva Hauck und Claudia Huboi. , Heckklappen > Pickup-Ladeflächen & Teile , Erscheinungsjahr: 20240902, Produktform: Kartoniert, Beilage: Softcover, Autoren: Hauck, Eva~Huboi, Claudia, Seitenzahl/Blattzahl: 96, Abbildungen: durchgehend farbige Fotos, Keyword: Betonstein; Bohren; Gestalten mit Kindern; Löten; Metall/Stein; Schnitzen; Schrauben; Speckstein, Fachschema: Kinder- u. Jugendliteratur / Malen, Zeichnen~Malbuch~Holz / Basteln, Werken~Kinder- u. Jugendliteratur / Basteln, Handarbeiten~Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Dekorative Holzarbeiten~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 7, Warengruppe: HC/Kinderbücher/Kinderbeschäftigung/Kreativität, Fachkategorie: Kinder/Jugendliche: Allgemeine Interessen: Holz- und Modellbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 218, Breite: 198, Höhe: 11, Gewicht: 332, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.